


曾经,沃尔沃S90是“低调有钱”的象征,北欧设计、安全标签、旗舰定位,落地四十多万也有人买单。如今,同一台车裸车二十万出头,全款二十二万以内就能开走,价格近乎对折。
按常理,这样的降幅应该引发抢购,但现实相反。数据显示,沃尔沃7月全国仅卖出388辆,8月优惠加码后也只回到1554辆。
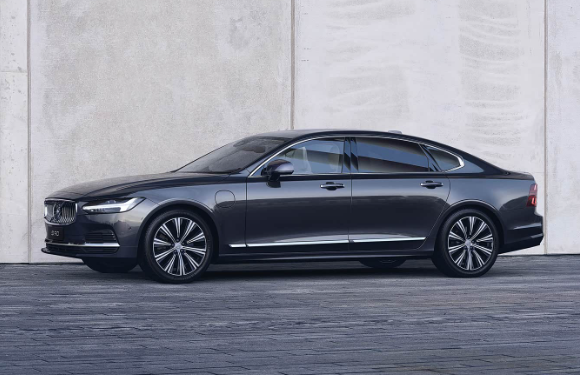
价格腰斩,销量冰封,沃尔沃把二线豪华最不愿面对的问题摆上台面。我们不禁要追问,当车标不再自动溢价,二线豪华还靠什么卖车?
价格腰斩
S90官方指导价40.69万元,终端成交却跌破23万元,部分门店裸车20万出头,全款22万内落地。这个价格,已经杀进合资B级高配的腹地。
更刺眼的是,它不是某一款车的短期清库,而是整个价格体系的松动。前8个月,S90多数月份只有四五百辆,7月388辆,8月1554辆。沃尔沃8月品牌整体销量5758辆,同比少了一半,上半年在华销量约4.76万辆,跌23.7%。
毫无疑问,沃尔沃的降价没有换来销量,这说明问题不在贵,而在值。
沃尔沃怎么就卖不动了?
沃尔沃的困局,表面是销量,深层是价值锚点漂移。过去二线豪华靠比BBA便宜一点活着,买不起E级看S90,嫌C级贵看CT5。可今年BBA亲自下场,奔驰C裸车跌破19万,宝马3系优惠超10万,5系分期裸车探到28万以下,奥迪A6L(配置|询价)老款裸车约27万,二线赖以生存的中间价格带被挤扁。品牌力差一档,价格却接近,消费者自然转向BBA,这是第一重挤压。
第二重挤压来自国产新能源,过去车标代表面子,现在智能座舱、城区智驾、空气悬架、低用车成本成为新面子。30万至50万元新能源上半年销量同比增长超120%,新能源渗透率冲到65.2%。二线豪华拿出的仍是燃油平台、落后半代的智驾和车机。沃尔沃的安全、环保、底盘仍有口碑,但当高阶主动安全渐成新能源标配,这些优势已然从稀缺变成了基础。更麻烦的是渠道端,库存高企、资金承压,经销商只能用更大优惠换成交,价格越透明,消费者越等待,形成越降越观望的踩踏。于是沃尔沃陷入死循环,不降卖不动,降了伤品牌,越降越没人敢买,越没人买越要降。
更糟糕的是,价格腰斩伤害的不只是老车主残值,更是品牌定价权。豪华车最怕的不是贵,而是没人相信它值那个价。沃尔沃过去讲安全、讲环保、讲北欧质感,这些故事并非没有价值,但当价格一次次探底,故事就被折扣声淹没。消费者不是不认可沃尔沃,而是不再认为它值得原价拥有。一言以蔽之,当品牌定价权一旦丢失,豪华就只剩口号。
集体困境
值得注意的是,卖不动不只是沃尔沃的难题,更是二线豪华品牌的困局,凯迪拉克、林肯、雷克萨斯无一幸免。
数据显示,今年上半年凯迪拉克在华跌10.8%,林肯跌20.9%,雷克萨斯跌15.4%。CT5终端17.99万起,路虎极光L从加价神车跌到17.98万。
在车叔看来,二线豪华的集体困境,本质是旧秩序崩塌。上有BBA价格下探,下有国产新能源体验上攻,中间层被双向抽空。它们既没有BBA百年符号的护城河,也没有新势力快速迭代的电子电气架构和用户运营。继续拼价格,只会把打折刻进品牌基因,继续讲历史,又无法回答年轻用户对智能化的追问。
更深层看,二线豪华的产品节奏也慢了。中国品牌一年一改款,它们往往五年一换代,中国品牌把冰箱彩电大沙发做成标配,它们还在纠结车机卡不卡。消费者不是不买豪华,而是不愿为旧豪华买单。当然,二线豪华不是没有机会,但必须先承认,中国市场已经不再为次豪华支付溢价。
可以预见,未来能活下来的,要么像雷克萨斯一样守住独特调性和进口稀缺,要么是学习国内车企彻底重构电动化、智能化价值,而不是把燃油车卖成折扣品。否则,价格腰斩只是开始,品牌腰斩才是终局。
车叔总结
总的来看,沃尔沃S90跌到20万仍难走量,是一记警钟,豪华不是定高价,而是让人愿意原价买单。当BBA俯冲、国产新能源上攻,二线豪华若还沉迷于降价换量,最终换来的只会是更低的品牌天花板。价格可以腰斩,信心一旦腰斩,就很难再接回去。二线豪华要回答的,不是还能降多少,而是除了降价,还剩下什么。
